中国衍生品市场日益开放 30所海内外高校学者齐聚第九届中国衍生品青年论坛
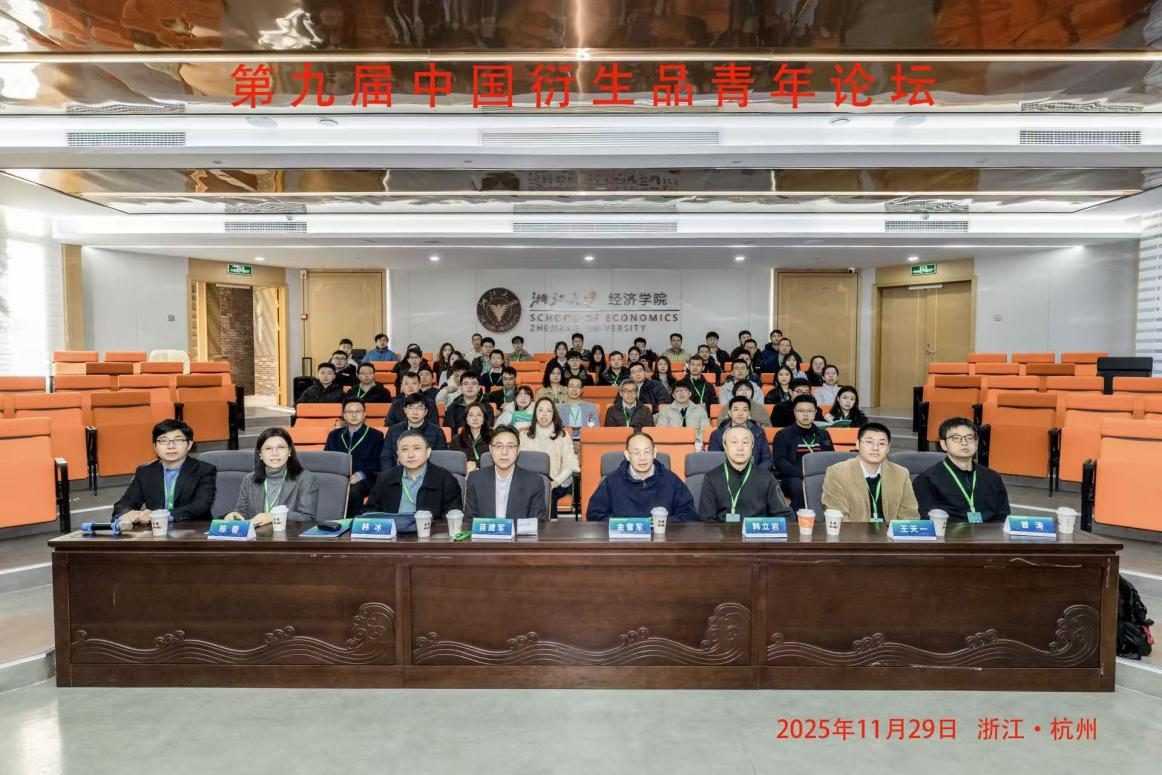
第九届中国衍生品青年论坛参会人合影
浙江在线12月17日消息 过去15年来,中国期货和期权市场跟随实体经济发展步伐不断发展,2025年11月29-30日,第九届中国衍生品青年论坛在浙江大学举行。本届论坛由中国衍生品青年论坛主办,浙江大学经济学院、浙江大学金融研究院、浙江财经大学中国金融研究院承办,此次论坛吸引了多伦多大学、南洋理工大学等近30所海内外知名高校的70余位学者齐聚一堂。
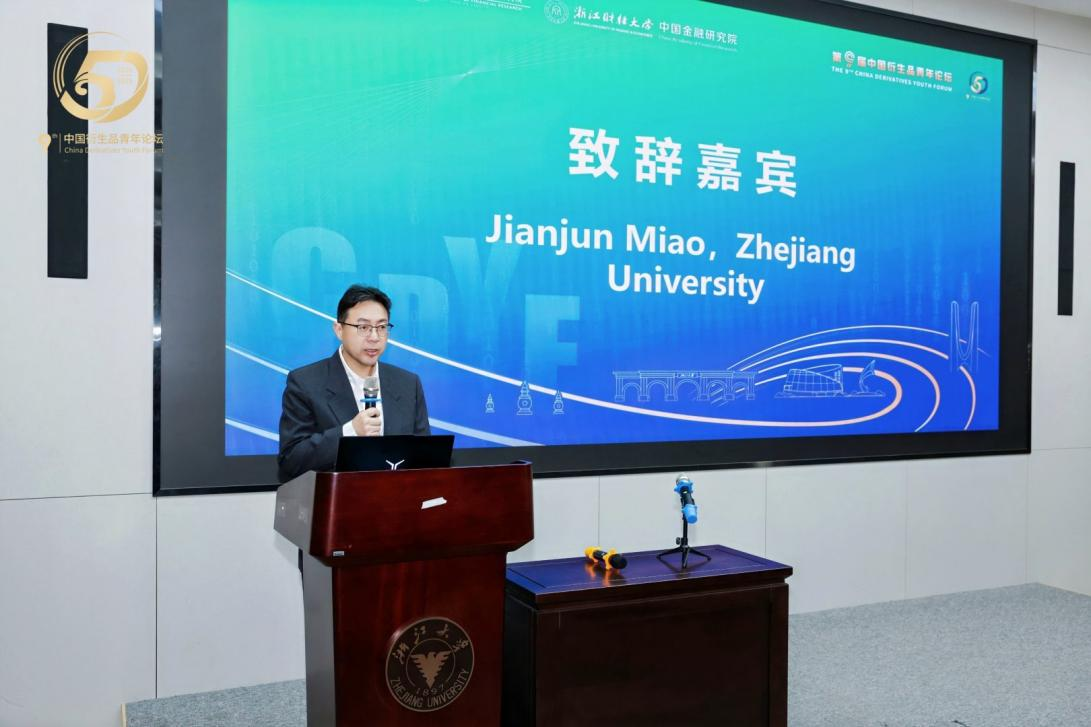
浙江大学经济学院苗建军院长致辞
今年,中国正持续推动衍生品市场对合格境外投资者的开放,吸引全球资本,11月29日,全球杰出华人经济学家、浙江大学经济学院院长苗建军院长在第九届中国衍生品青年论坛开幕式上,向各位参会学者致以热烈欢迎,希望通过本次论坛,能够碰撞学术思想、增进学术友谊,服务中国金融和经济发展。
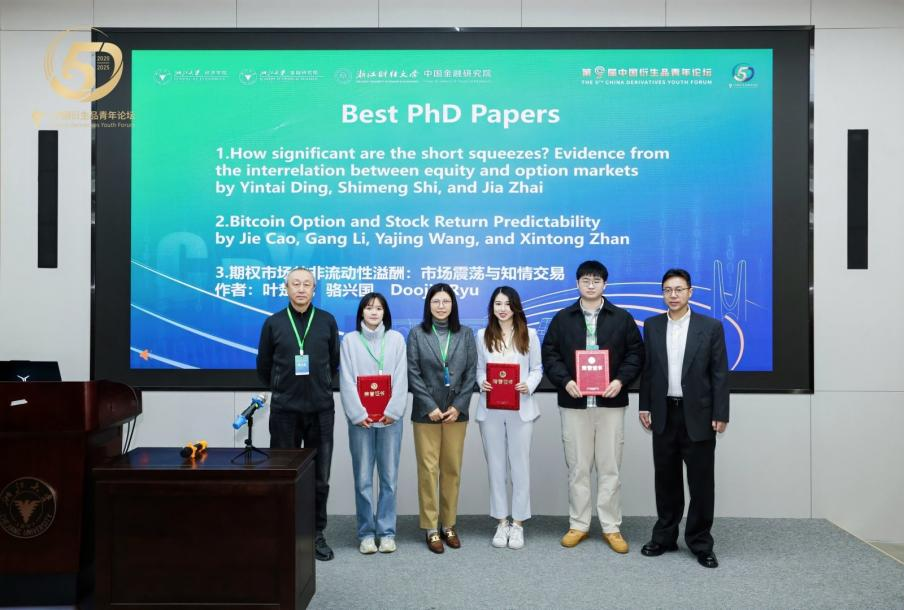
最佳博士生论文颁奖合影,左起分别为韩立岩教授、叶楚欣、陈蓉教授、王雅婧、丁寅泰、苗建军院长
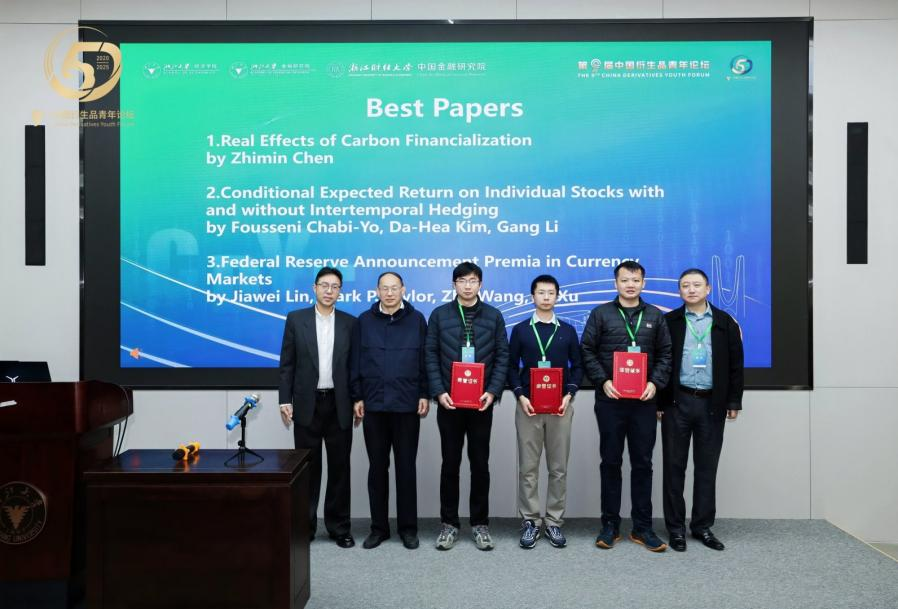
最佳论文颁奖合影,左起分别为苗建军院长、金雪军教授、许奇副教授、李罡助理教授、陈志敏助理教授、韩冰教授
浙江大学求是特聘教授、公共政策研究院执行院长金雪军教授主持最佳论文颁奖仪式。本次论坛共评选出三篇“最佳论文”:南洋理工大学陈志敏助理教授合作撰写的“Real Effects of Carbon Financialization”、香港中文大学李罡助理教授合作撰写的“Conditional Expected Return on Individual Stocks with and without Intertemporal Hedging”和浙江大学许奇副教授合作撰写的“Federal Reserve Announcement Premia in Currency Markets”;厦门大学金融工程研究中心主任陈蓉教授主持了最佳博士生论文颁奖仪式,本次论坛共评选出三篇“最佳博士生论文”: 西交利物浦大学丁寅泰合作撰写的“How significant are the short squeezes? Evidence from the interrelation between equity and option markets”,香港理工大学王雅婧合作撰写的“Bitcoin Option and Stock Return Predictability”和浙江大学叶楚欣合作撰写的“期权市场的非流动性溢酬: 市场震荡与知情交易”。
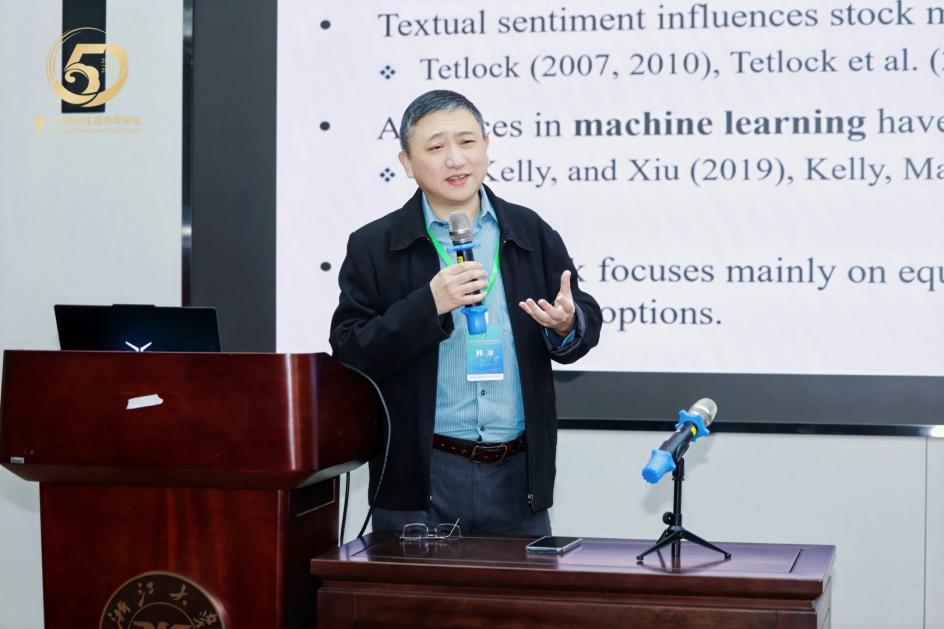
加拿大多伦多大学罗特曼管理学院金融学韩冰教授发表主旨演讲
随后,加拿大多伦多大学罗特曼管理学院金融学教授、多伦多证券交易所资本市场讲座教授韩冰教授发表了题为“Forecasting Option Returns with News”的主旨演讲,研究了新闻对不同行业看涨、看跌期权收益率的影响。
本届论坛汇聚了众多衍生品领域的青年才俊与专家学者,通过深入报告与热烈交流,充分展示了前沿研究成果,激发了创新思维,为市场发展注入了新活力。自2020年创立以来,论坛在五年间已成功举办九届,足迹遍及浙江大学、宁波诺丁汉大学、厦门大学、西交利物浦大学、西南财经大学、中山大学、湖南大学、北京航空航天大学等多所知名高校,始终秉承促进青年学者成长、推动前沿研究的宗旨,聚焦衍生品定价、市场机制与风险管理等核心议题,已成为国内该领域重要的高水平学术交流平台,持续为学界与业界搭建深度对话与合作的桥梁。
