一纸租赁合同背后的“算计”——揭秘涉税中介浙江众税标体心科技服务有限公司帮助所代理企业违规享受税收优惠导致少缴税款案件
近期,国家税务总局杭州市税务局稽查局根据相关部门推送线索,依法查处涉税中介浙江众税标体心科技服务有限公司(以下简称标体心)帮助所代理企业违规享受税收优惠导致少缴税款案件。经查,2022年,浙江众税标体心科技服务有限公司在为浙江大合检测有限公司(以下简称“大合检测”)提供涉税服务过程中,协助企业违规进行税前列支并享受加计扣除税收优惠政策,造成企业少缴税款90.46万元。2025年12月,税务部门按照《中华人民共和国税收征收管理法实施细则》第九十八条,根据其所代理企业少缴税款,对浙江众税标体心科技服务有限公司作出处以罚款45.23万元的处罚决定;根据《中华人民共和国税收征收管理法》第六十四条,对浙江众税标体心科技服务有限公司注册小规模主体违规拆分收入、编造虚假计税依据的行为作出处罚款5万元的处理处罚决定;根据《中华人民共和国行政处罚法》第二十八条,对浙江众税标体心科技服务有限公司作出没收违法所得32.8万元的处理决定;根据涉税专业服务管理相关规定,对浙江众税标体心科技服务有限公司及其实际控制人江东雅采取列为涉税服务失信主体等措施。同时,税务部门依法对其所代理企业浙江大合检测有限公司进行了处理处罚。目前,涉案违法所得、税费款及罚款均已追缴入库。
“借牌购车”异常交易现端倪
前期,国家税务总局杭州市税务局稽查局收到相关部门推送的线索,反映标体心作为涉税专业服务机构,涉嫌帮助所代理企业偷逃税款、骗取税收优惠。收到线索后,检查人员对标体心及其所代理企业开展风险排查。
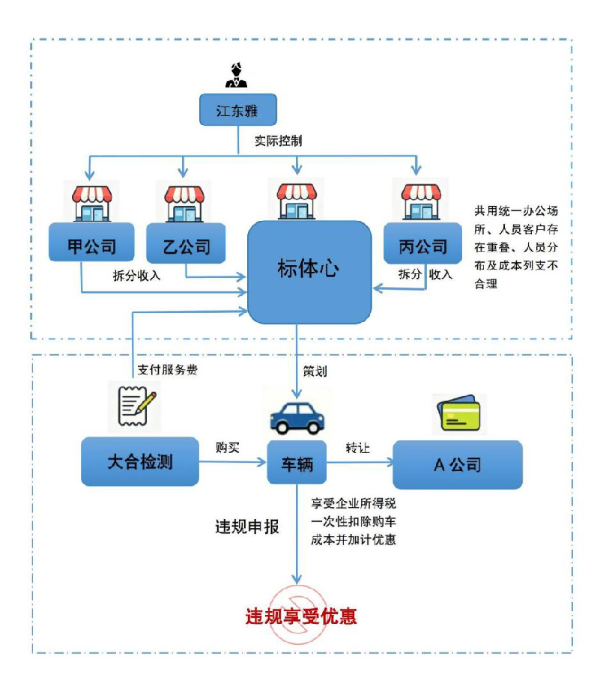
在排查过程中,一笔2022年的32.8万元服务费收入引起了检查人员的注意。这笔服务费由标体心所代理企业大合检测支付,合同约定由拥有杭州车牌指标的大合检测购入价值800余万元的一批车辆,租赁给有购车需求却无杭州车牌指标的A公司,后又在A公司取得杭州车牌指标后,将这批车辆过户至A公司。标体心通过策划该笔交易,向所代理企业大合检测收取服务费32.8万元。
一份简单的汽车租赁合同,采购总金额仅800余万元,服务费却高达32.8万元,收费标准明显不合常理。检查人员还发现,大合检测作为一家从事工程质量检测和工程管理服务的企业,此前从未开展过汽车租赁业务,首次开展该业务没有通过车辆租赁中介,而是由一家涉税中介“牵线搭桥”,交易链条缺乏合理的商业目的。基于上述疑点,国家税务总局杭州市税务局稽查局决定依法对标体心和所代理企业大合检测立案检查。
违规策划骗享优惠真相浮出
立案后,检查人员首先核实了这笔交易所涉车辆的真实控制情况,调取并查阅了大合检测与A公司签订的特约车辆买卖合同、特约车辆租赁合同、车辆购置发票、标体心对公账户流水等资料。检查发现,这笔交易购车款由A公司支付,且在走访核实过程中发现,这批车辆自购入起即由A公司使用,购车不足一年后车辆所有权转至A公司名下,大合检测从未实际控制这批车辆。随后,检查人员在查阅大合检测的涉税申报资料时发现,这笔车辆购置费用由大合检测在2022年度企业所得税申报中进行了固定资产税前一次性扣除并违规享受了100%加计扣除,但这批车辆明显不符合计入大合检测固定资产的条件。
基于上述情况,检查人员对标体心实际控制人江东雅、综合部主管、在职员工,以及所代理企业职员等开展针对性询问,并约谈了大合检测与A公司的相关负责人以及参与汇算清缴操作的财务人员。
经查,该笔交易实质是标体心通过违规策划,帮助大合检测利用其持有的杭州车牌指标为A公司提供经营所需车辆,并在A公司以租赁形式取得车辆使用权期间,将该批由A公司实际控制的车辆虚构为大合检测的固定资产,在企业所得税申报中违规将该笔车辆购置支出一次性扣除并享受100%加计扣除。该违规策划共计为大合检测办理税前扣除1721.06万元,导致大合检测在2022年度企业所得税汇算清缴中少缴企业所得税90.46万元。
检查人员在对标体心实地检查中还发现,标体心与其他3家由江东雅实际控制的公司共用同一办公场所,人员分布及成本列支划分不清。经查实,为违规享受增值税小规模纳税人、小微企业税费优惠政策,江东雅将其他3家公司的收入拆分至标体心,并进行了虚假纳税申报。
双双违法难逃法律严惩
在检查人员逐一展示关键证据,详细讲解相关税收法律法规和违法后果后,标体心实际控制人江东雅最终如实承认了违法涉税筹划及违规拆分收入的事实。
经查,2022年,标体心为其所代理企业大合检测违规策划涉税方案,协助其在2022年度企业所得税汇算清缴时,违规享受高新技术企业购置设备、器具一次性扣除并100%加计扣除政策,造成大合检测少缴税款90.46万元;2023年至2024年期间,标体心还通过注册小规模主体、违规拆分收入等方式,虚假享受增值税小规模纳税人及小微企业优惠政策。
《中华人民共和国税收征收管理法实施细则》第九十八条规定:税务代理人违反税收法律、行政法规,造成纳税人未缴或者少缴税款的,除由纳税人缴纳或者补缴应纳税款、滞纳金外,对税务代理人处纳税人未缴或者少缴税款50%以上3倍以下的罚款。
针对相关违法事实,2025年12月,税务部门按照《中华人民共和国税收征收管理法实施细则》第九十八条,根据其所代理企业少缴税款,对浙江众税标体心科技服务有限公司作出处以罚款45.23万元的处罚决定;根据《中华人民共和国税收征收管理法》第六十四条规定,对标体心注册小规模主体违规拆分收入、编造虚假计税依据的行为作出处罚款5万元的处理处罚决定;根据涉税专业服务管理相关规定,对标体心及其实际控制人江东雅采取列为涉税服务失信主体等措施。同时,税务部门依法对大合检测以及对江东雅实际控制的其他公司违规拆分收入行为进行了处理处罚。目前,涉案违法所得、税费款及罚款均已追缴入库。
